Как выявить хищения, фиктивные расходы и слабый контроль компании
Хищения в компании — факт неявный. Собственник смотрит на отчётность и видит, что прибыль есть, выручка растёт, ключевые показатели эффективности выполняются. Причин для волнений вроде бы нет.
Но, как будто без видимых причин, возникает непредвиденная задолженность перед поставщиками, недостачи в кассе, непредсказуемые потери на складе.
Часто причина кроется внутри самого бизнеса:
- фиктивные расходы на подрядчиков,
- завышенные закупки,
- складские потери,
- двойные оплаты,
- личные траты сотрудников за счёт компании.
Проблема в том, что эти потери умело прячутся в документах и не бросаются в глаза при поверхностном анализе. Нужна проверка расходов компании — внутренняя ревизия бизнеса.
В статье:
- Почему собственник не видит потери внутри компании;
- Как внутренняя ревизия помогает выявить хищения в компании и фиктивные расходы;
- Что получает собственник после внутренней ревизии бизнеса;
- Ревизия как система, а не разовая проверка.
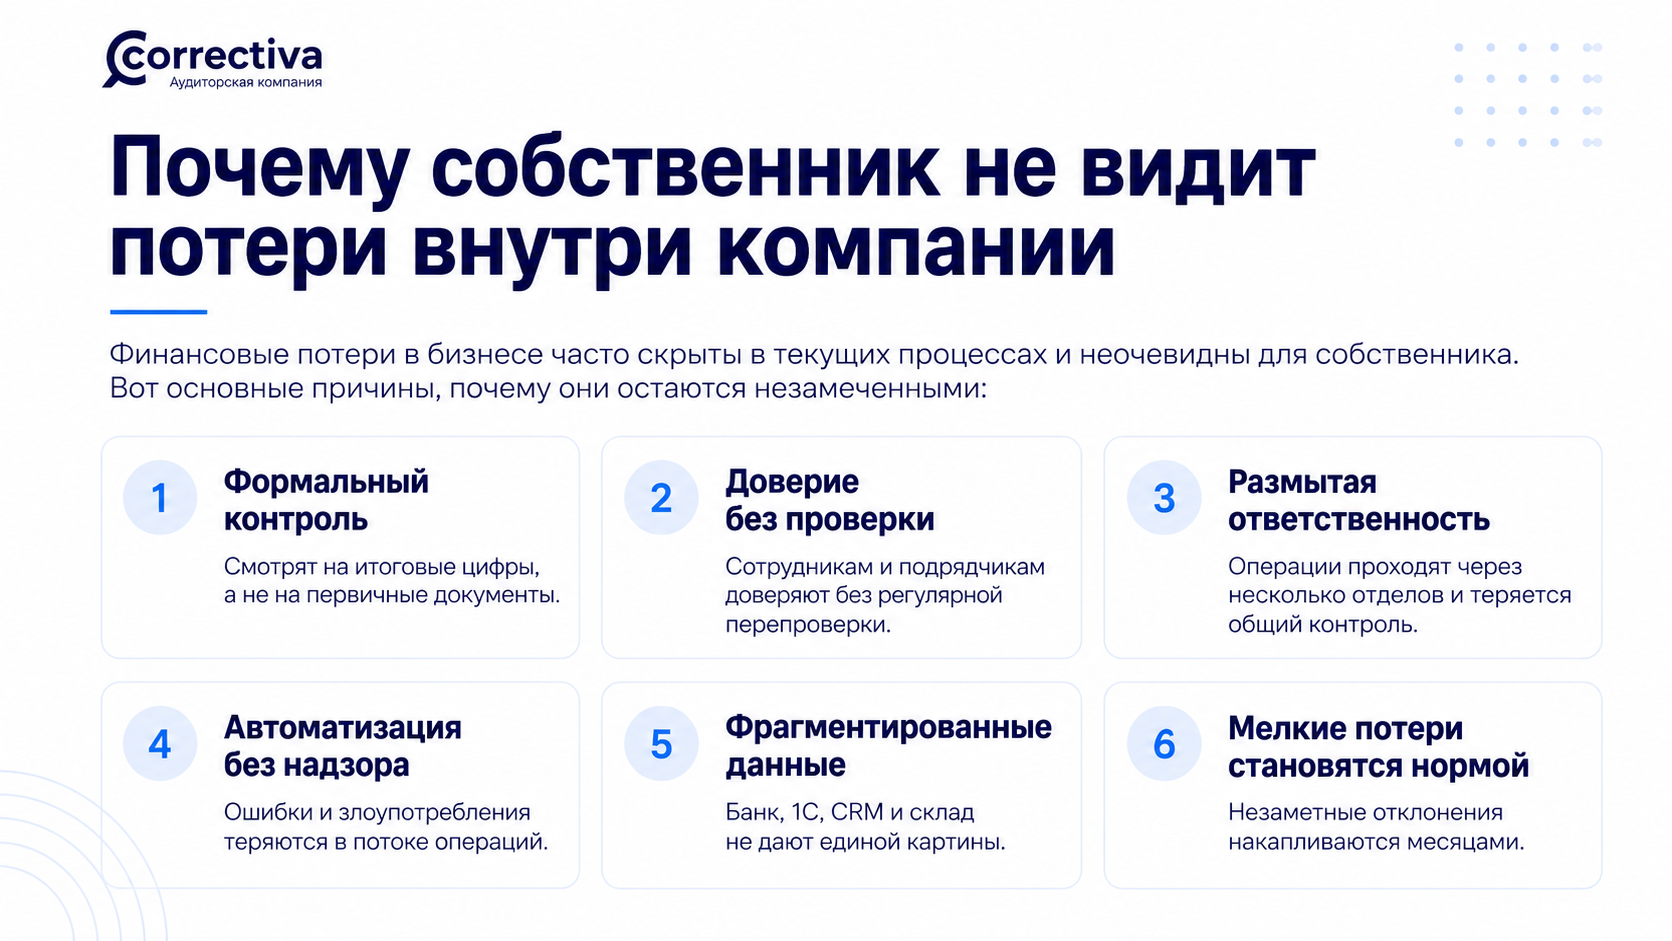
Почему собственник не видит потери внутри компании
Собственник может не видеть потерь и хищений внутри компании по многим причинам — от психологических установок до системных дефектов в учёте. Может присутствовать видимость порядка, при котором цифры сходятся, и собственник полагает, что в компании всё в хорошо. Но отсутствие отклонений в отчётности ещё не гарантирует честность самих операций.
Ключевые факторы, которые создают «слепые зоны» в финансах, и типичные причины, по которым потери остаются незамеченными:
1. Формальный контроль и фокусирование на итоговых показателях вместо первичных документов
Собственник обычно смотрит на общие экономические показатели, выручку, прибыль, то есть на итоговые цифры. Если они укладываются в плановые показатели, детали могут не проверяться, но именно в первичных документах — платёжках, накладных, актах — прячутся фиктивные подрядчики, лишние накладные, завышенные цены и тому подобное.
Даже если в отчёте расходы вроде бы в норме, они могут быть искусственно распределены по разным статьям или периодам, чтобы не выделяться. Например, завышенную стоимость закупки делят между периодами — переносят часть расходов на следующий месяц или делят между несколькими заказами.
2. Доверие к «своим надёжным людям» и делегирование без контроля
Часто собственник делегирует финансы, закупки или склад «своему надёжному человеку». Доверие здесь работает как барьер. Любые тревожные сигналы автоматически обесцениваются. Доверие становится слепым пятном: человек, которому доверяют, реже попадает под проверку.
Например, руководитель организации не проверяет авансовые отчёты бухгалтера, потому что она давно работает, и к ней все хорошо относятся. В итоге бухгалтер регулярно списывала личные расходы как расходы на канцелярские товары, прикладывая фиктивные чеки. Суммы были небольшими, расходы укладывались в бюджет, поэтому проблема долго оставалась незамеченной.
3. Размытая ответственность и отсутствие единого контроля
Часто встречается ситуация, что за одну операцию отвечают несколько человек. Например, один что-то заказывает, второй оплачивает покупку, третий принимает товар. В таком случае отследить виновного довольно сложно. Никто не чувствует персональной ответственности, а ошибки и злоупотребления удобно прячутся в «щелях» между отделами.
Например, в торговой организации товаровед оформляет заказ, бухгалтер оплачивает счёт, кладовщик принимает товар. Товар оплачен в полном объеме, но в товарной накладной количество занижено. На склад товар принят по накладной. Каждый участник цепочки уверен, что он сделал свою часть правильно. В итоге получаются регулярные недостачи, которые списывают на «логистические риски».
4. Автоматизация без надзора
Автоматизация — электронные платежи, ЭДО, быстрые согласования — ускоряют работу, но и одновременно упрощают хищения и создают лазейку для фиктивных расходов. Подмена реквизитов, перевод на собственный счёт, двойной платёж — всё это делается практически мгновенно и теряется в потоке сотен операций.
Например, бухгалтер оплачивает счёт реальному поставщику. Через несколько дней в программе появляется ещё один платёж, в котором похожее назначение, похожая сумма, но уже на счёт другой фирмы с похожим названием. Дублирование в большом потоке платежей не замечается.
5. Фрагментированные данные и отсутствие сквозной аналитики
Такая проблема может возникнуть если данные находятся в разных системах. Например, бухгалтерия ведётся в «1С», движение денег — в банковской программе, сделки — в CRM, транспорт — в «Wialon» или другой подобной системе. Если они не связаны между собой, то общая картина остаётся неполной, а в «стыках» между данными различных программ будет простор для хищений и фиктивных расходов.
Например, расходы на ГСМ (горюче-смазочные материалы) могут быть в бухгалтерии, маршруты — в телематике, а заявки на поездки — в почте или мессенджерах. Без сопоставления этих данных невозможно понять, действительно ли машина ездила по заявленному маршруту и сколько топлива на это реально ушло.
6. Видимость «нормальности» мелких потерь
Небольшие недостачи, какие-либо «случайные» технические ошибки, пересортица и прочие мелкие потери со временем становятся частью привычного рабочего процесса. Их списывают на естественные расходы в пределах особенности бизнеса и не считают проблемой.
В чем опасность таких «мелочей»? По отдельности эти суммы в каждодневном значении кажутся незначительными, но в совокупности могут составлять десятки и сотни тысяч рублей в месяц, что выливаются в значительную ежегодную сумму. При этом никто не обращает внимания и не бьёт тревогу, потому что каждый день присутствует как-бы видимый порядок.
7. Отсутствие регулярных независимых проверок
При отсутствии внутреннего или внешнего аудита, любые отклонения остаются скрытыми по причине того, что даже если кто‑то из сотрудников замечает проблемы, он может не поднимать вопрос по ряду причин — из‑за уверенности, что это не его зона ответственности, страха конфликта, лояльности.
Скачать чек-листы:
Как внутренняя ревизия бизнеса помогает выявить проблемы
Внутренняя ревизия является инструментом диагностики здоровья бизнеса, системным способом увидеть, где компания теряет деньги, время и репутацию.
Она позволяет увидеть фиктивные расходы за красивыми отчётами:
- разрывы в учёте,
- несоответствия между документами и реальностью,
- аномальные операции.
Цель ревизии, в первую очередь, не найти виноватых, а выявить слабые места в системе контроля и предотвратить будущие потери.
Что даёт ревизия:
1. Ревизия ловит фиктивных подрядчиков и завышенные счета
Ревизоры смотрят не только на акты и счета — они проверяют последовательную цепочку (след) работ:
А) Сопоставляют документы с реальностью.
Например, сверяют акты КС‑2/КС‑3 (документы, фиксирующие факт, объём выполненных работ и их стоимость) с журналами работ, пропусками, табелями, фотофиксацией. Если в акте 100 м² отделки, а в журнале нет ни одной записи про эту зону, то это сигнал.
Б) Проверяют ресурсы подрядчика.
Например, смотрят наличие техники, выписки СЗВ‑М (актуальная информация о работниках), допусков СРО (разрешение на строительные работы), реальные платежи на зарплату и аренду. Если у подрядчика практически отсутствует штат, а объём работ большой, то напрашиваются соответствующие выводы.
В) Анализируют сметы и расценки.
Ищут задвоение работ, необоснованные коэффициенты, завышенные нормы отходов. Могут привлекать сметные экспертизы и производить сравнение с рыночными ценами.
Г) Анализируют финансовые потоки.
Ревизоры выявляют транзитные платежи: деньги пришли от заказчика и тут же ушли дальше, без следов закупки материалов или выплат.
В результате подтверждается реальность работ и расходов, или появляется доказательная база для претензий, расторжения договора и взыскания ущерба.
2. Ревизия выявляет двойные оплаты и ошибки учёта
Здесь ревизия является фильтром расхождений:
А) Сверка банковских выписок с учётной системой.
Ревизор ищет повторяющиеся суммы, одинаковые основания платежа, изменения реквизитов без согласования.
Б) Анализ реестров платежей.
Ревизор формирует и анализирует автоматизированные отчёты по контрагентам и основаниям, которые помогают быстро найти дубли.
В) Проверка первичных документов.
Сверяются накладные, акты, счета-фактуры по реквизитам, по номерам, датам, суммам. Если один и тот же счёт оплачен по двум разным платёжным поручениям это фиксируется и анализируется.
Г) Контроль лимитов и согласований.
Ревизоры смотрят, кто и на каком основании утвердил платёж, есть ли визы ответственных, не было ли быстрого согласования без полного пакета документов.
В результате некоторые процессы дорабатываются: например, вводят двухфакторное согласование крупных платежей. Выявленные ошибки исправляются методом «красное сторно», а при признаках злоупотреблений проводится внутреннее расследование.
3. Ревизия обнаруживает личные траты за счёт компании
В первую очередь ревизор учитывает экономическую обоснованность расходов, а не наличие и содержание чека с приложенными к нему документами.
А) Проверка авансовых отчётов и корпоративных карт.
Ревизоры сопоставляют даты, время, место трат с рабочими задачами. Покупка линолеума и стиральной машины в выходной день в магазине далеко от офиса — это причина задать вопросы.
Б) Сравнение трат с регламентами.
Ревизор запросит пояснения, если в Положении о командировках не предусмотрена оплата такси класса «Комфорт+» или ужинов без протокола встречи, а они есть в документах.
В) Выявление систематических паттернов.
Ревизор задаст вопросы, если у сотрудника регулярно появляются представительские расходы без приглашений, протоколов и отчётов.
Г) Запросы дополнительных доказательств.
Ревизоры запросят фото- и видеофиксацию, скриншоты, письма, протоколы встреч, билеты, посадочные талоны. Если доказательств нет или они формальные, то затраты считают необоснованными.
В результате необоснованные расходы возвращают, или учитывают как доход сотрудника и доначисляют НДФЛ и взносы, а процессы закрывают регламентами и лимитами.
4. Ревизия находит складские недостачи и ошибки учёта
В данном вопросе ревизия тесно связана с инвентаризацией, но не сводится к ней:
А) Выборочные и внеплановые пересчёты.
Ревизоры особенно внимательно смотрят дорогие и ликвидные позиции, а также там, где были несостыковки в учёте.
Б) Сверка учётных остатков с первичными документами.
Ревизоры сверяют накладные на приход, перемещение, списание, акты на брак и утилизацию, ищут несоответствия в цепочке.
В) Анализ динамики списаний и брака.
Если процент брака резко вырос у одного кладовщика или на одной линии, для ревизора это повод проверить конкретные партии.
Г) Анализ дополнительных источников данных.
Ревизоры анализируют видеозаписи с камер на складе и КПП, данные товаро-сопроводительных документов (ТСД), штрихкодирование, журналы въезда/выезда транспорта.
Д) Проверка нормы естественной убыли.
Если списания превышают утверждённые нормы, то ревизоры ищут причину: либо хищение, либо нарушение условий хранения.
В результате выявляется, где проблема в учёте (ошибки ввода, дублирование и тому подобное) и где проблема в физической потере (хищение, порча, неправильные условия хранения). Далее действуют по установленному регламенту: по необходимости корректируют учёт, меняют процессы, если определен виновный, то взыскивают ущерб.
Скачать чек-листы:
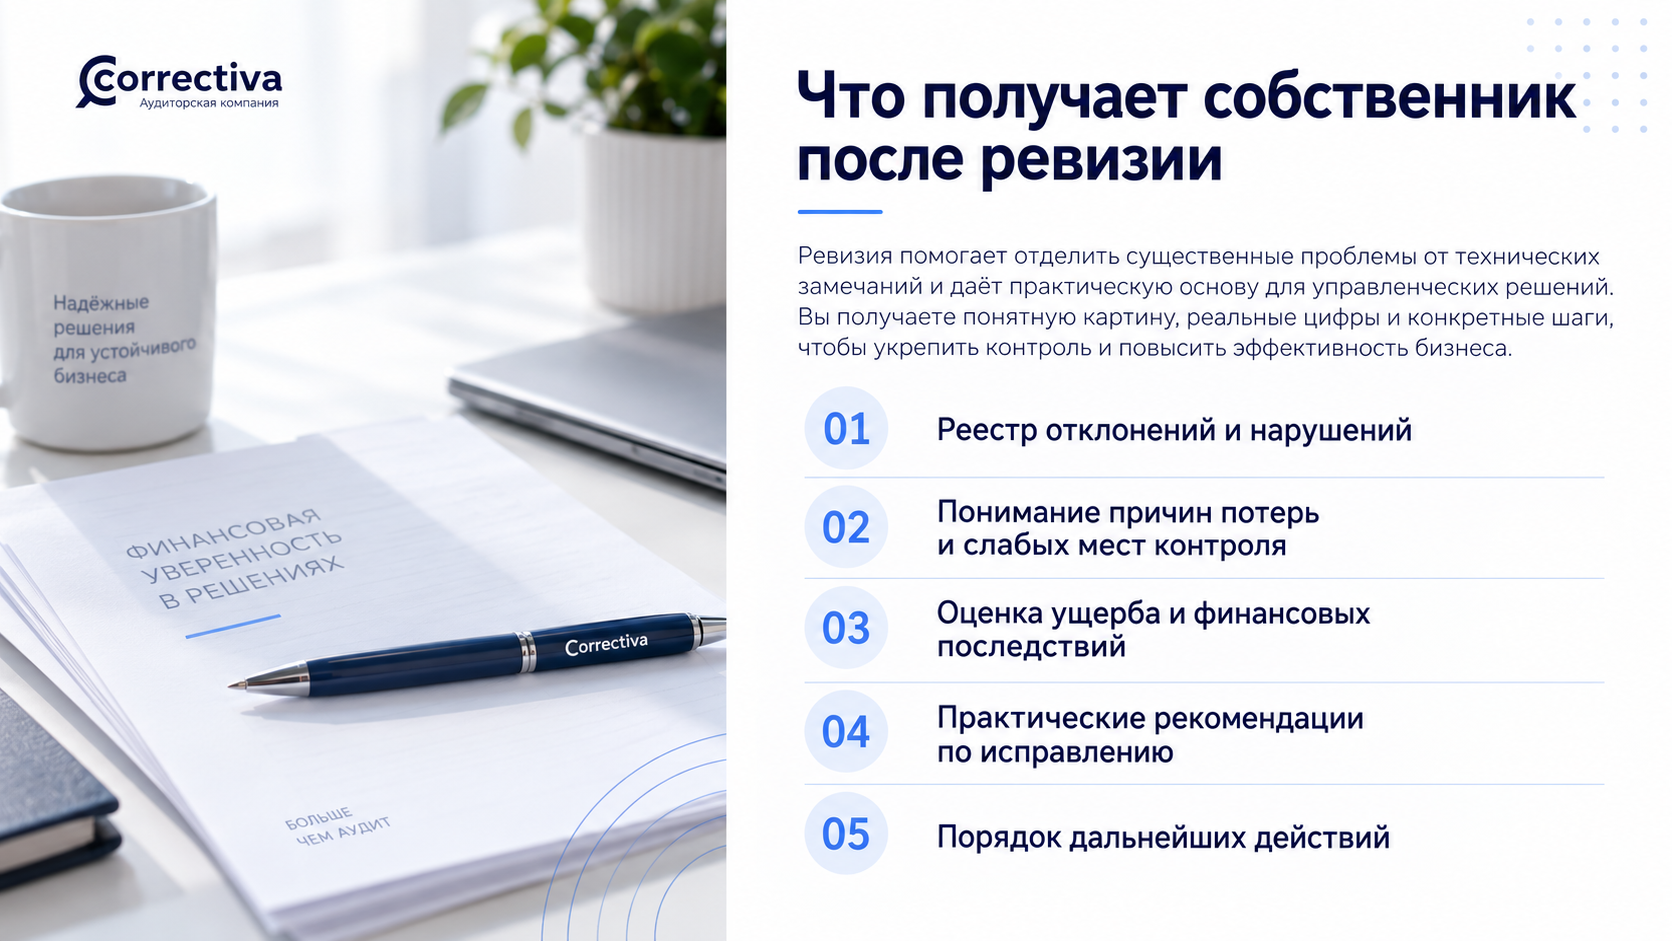
Что получает собственник после ревизии
По итогам ревизии собственник получает комплексную картину состояния бизнеса, а не просто список нарушений.
Конечные результаты в документах
1) Акт ревизии.
Основной документ с перечнем выявленных нарушений, их классификацией, датами, суммами и причастными лицами.
2) Сличительные ведомости.
По складу, кассе, основным средствам: где учёт сходится с фактом, а где есть недостачи или излишки.
3) Реестр отклонений.
Таблицы с дублями платежей, завышенными расценками, отклонениями от норм.
4) Доказательная база.
Фото, скриншоты, копии документов, выписки, логи учётной системы — чтобы можно было обосновать претензии и управленческие решения.
5) Расчёт ущерба и потенциальных потерь.
Отдельно считают прямые потери: недостачи, двойные оплаты, а также упущенную выгоду, переплаты, необоснованные расходы.
Что собственник реально может увидеть по итогам
1) Точную картину потерь — где и как теряются деньги.
Получает данные, где потери из‑за ошибки, где из-за нарушений и хищений, а где из-за внешних факторов. Например, конкуренция, рост цен.
2) Доказательную базу — кто и на каком этапе создаёт риски.
Акты ревизии, фото, выписки, скриншоты переписки — документы, которые можно использовать внутри компании и при необходимости в спорах с контрагентами. Это даёт возможность привлечь виновных к ответу.
3) Рекомендации по процессам.
Формулировка точечных изменений по итогам ревизии: новые лимиты, зоны ответственности, обязательные документы, автоматизация контроля и т.п.
4) Как снизить риски перед внешними проверками.
Информация о слабых местах бизнеса, которые могут стать основанием для доначислений и штрафов.
Что собственник на основании этого может сделать
1) Принять управленческое решение.
Имея акт и расчёты, собственник может: взыскать ущерб, уволить или перевести сотрудника, расторгнуть договор с подрядчиком, потребовать возврат средств, подать заявление в правоохранительные органы.
2) Внести изменения в процессы.
По итогам ревизии формулируют точечные правки: новые лимиты, разделение полномочий, обязательные документы (фото дефектов, протоколы встреч), автоматизируют контроль.
3) Снизить потери и получить экономический эффект.
После внедрения контрольных точек и регламентов часто удаётся сократить необоснованные расходы, исчезают двойные оплаты, снижаются списания брака и перерасход материалов, уходят завышенные сметы подрядчиков. Как следствие, снижается себестоимость и расходы.
4) Подготовиться к внешним проверкам.
Зная ошибки и слабые места своего бизнеса, собственник закрывает их, предупреждая доначисления и штрафы.
5) Использовать как инструмент для переговоров и сделок.
Если бизнес продаётся или привлекаются инвесторы, подтверждённые результаты ревизии повышают доверие: видно, что риски выявлены и контролируются.
Скачать чек-лист:
Ревизия как система, а не разовая проверка
Финансовые потери из-за хищений и слабого контроля — это не неизбежность, а следствие отсутствия системного подхода к внутреннему контролю. Собственник не обязан лично проверять каждую накладную, но он может выстроить систему, где каждая операция проходит через контрольные точки, а риски минимизированы.
Комплексная внутренняя ревизия бизнеса — самый эффективный способ обнаружить скрытые потери, увидеть реальную картину и вернуть контроль над финансами компании. Регулярные проверки расходов компании, чёткие регламенты и разделение полномочий помогут не только выявить уже существующие проблемы, но и предотвратить новые злоупотребления.
Регулярная внутренняя ревизия позволяет вовремя выявить хищения в компании, обнаружить слабые места и не даёт мелким проблемам превратиться в катастрофу.