Налоговый радар: Как найти скрытые риски в бизнесе до того, как их обнаружит ФНС
Визит налоговой инспекции всегда обходится бизнесу дорого. Средняя сумма доначислений на одну выездную проверку в России уже превысила десятки миллионов рублей.
Именно поэтому бизнес все чаще не ждет проверок, а действует на опережение, заранее выявляя налоговые риски бизнеса и внедряя упреждающую защиту в ответ на автоматизацию налогового контроля со стороны ФНС.
Согласитесь, гораздо безопаснее и дешевле находить слабые места в учете самостоятельно. Вовремя обнаруженный риск можно минимизировать, а иногда и свести к нулю: исправить первичные документы, подать уточненную декларацию или доплатить налог с минимальными пенями, избежав крупных штрафов, блокировки счетов и других негативных последствий.
В статье рассмотрим:
- что такое налоговые риски для бизнеса простым языком;
- основные виды и признаки налоговых рисков;
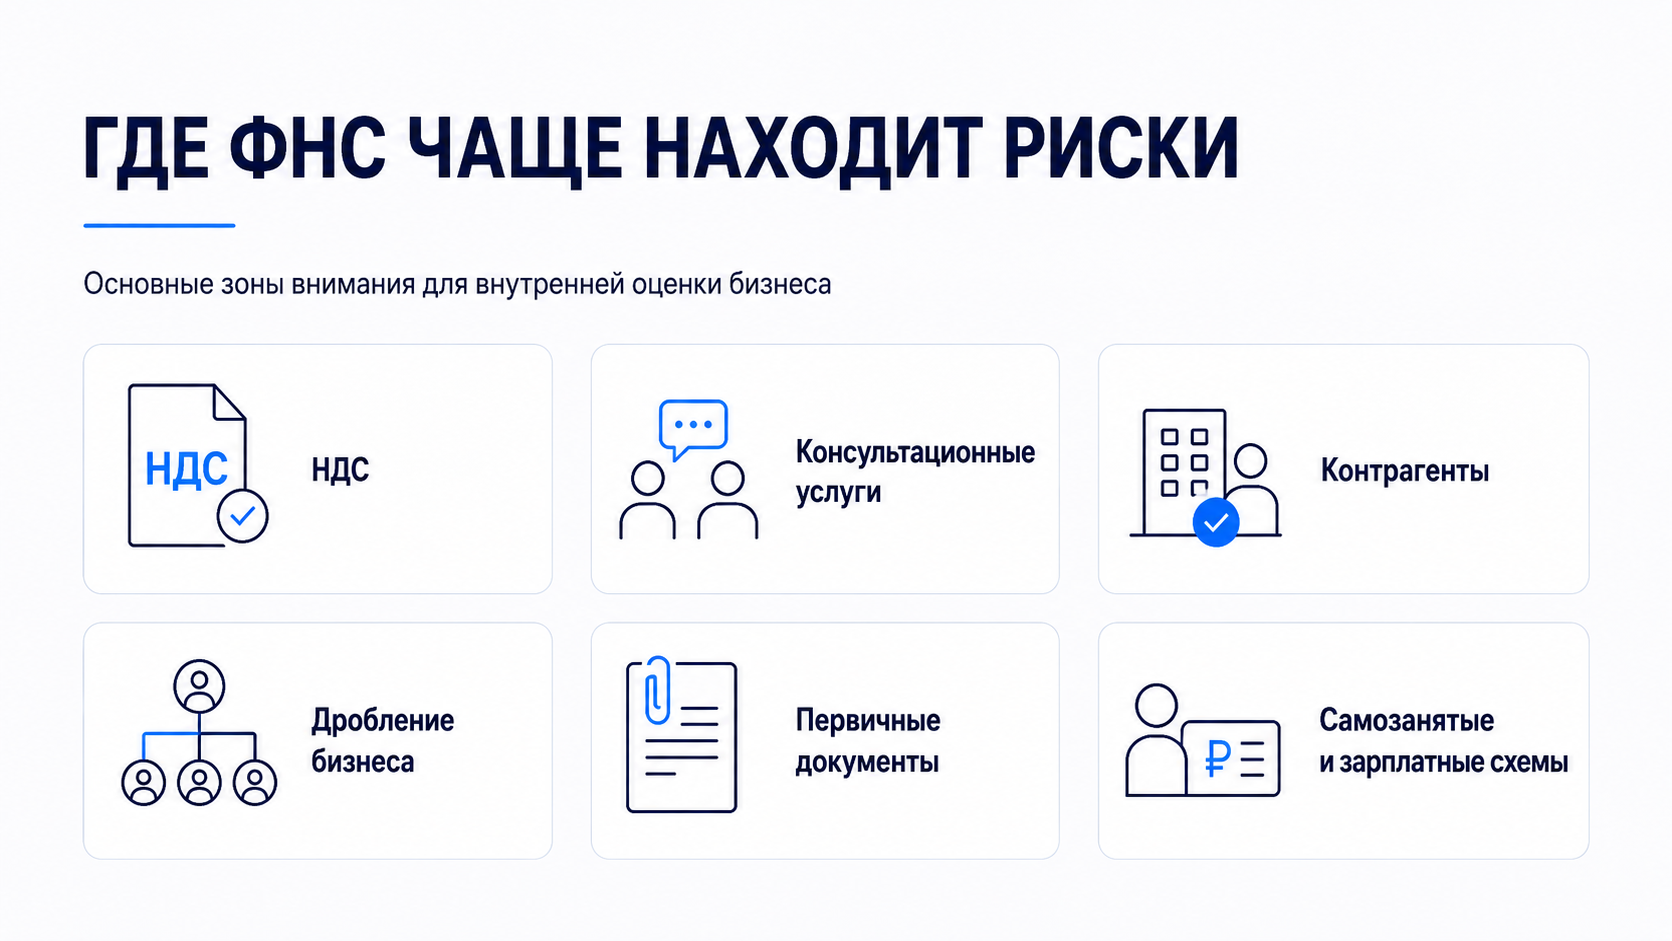
- риски по НДС при автоматическом контроле;
- риски по консультационным услугам;
- риски при работе с контрагентами;
- риски дробления бизнеса;
- ошибки в первичных документах;
- расходы и зарплатные схемы;
- что может сделать ФНС при выявлении нарушений;
- как проводится оценка налоговых рисков;
- что делать компании после выявления рисков.
Что такое налоговые риски бизнеса простым языком
Налоговый риск — это вероятность того, что ФНС не согласится с вашим расчетом налогов, исключит расходы, откажет в вычетах и потребует доплатить налог в бюджет.
Если налог был недоплачен из-за ошибки в трактовке законодательства или работы с сомнительным поставщиком, потенциальный риск может превратиться в реальный финансовый убыток, пени, штрафы и другие негативные последствия для бизнеса и его руководства.
- Основные налоговые риски бизнеса и их признаки
Риски по НДС при проведении автоматического контроля
НДС — один из наиболее контролируемых налогов.
Цифровые системы ФНС позволяют сопоставлять данные участников хозяйственных операций и выявлять несоответствия в цепочках движения товаров и услуг.
Признаки риска:
- высокая доля налоговых вычетов;
- наличие в цепочке поставщиков второго–четвертого звена компаний без необходимых ресурсов;
- резкие расхождения в декларациях с контрагентами.
Технологии контроля
Проверка НДС осуществляется в том числе через системы АСК НДС и информационные ресурсы ФНС.
Автоматизированный анализ позволяет выявлять налоговые разрывы в цепочках контрагентов и признаки компаний, деятельность которых может вызвать дополнительные вопросы налоговых органов.
На практике встречаются ситуации, когда налоговые органы отказывают в применении вычета по НДС по обстоятельствам, установленным не в первом, а в последующих звеньях цепочки.
Что делать налогоплательщику
Важно учитывать, что для предъявления претензий первому покупателю по обстоятельствам, установленным в более отдаленных звеньях цепочки, налоговому органу необходимо доказать вовлечение проверяемого налогоплательщика в получение необоснованной налоговой выгоды.
Это подтверждается судебной практикой.
Судебная практика в пользу налогоплательщика
Например, в Постановлении АС Поволжского округа от 03.12.2024 по делу № А65-29839/2023 суды отметили, что выявление налоговых разрывов между заявителем и спорными контрагентами само по себе не может вменяться в вину налогоплательщику.
При рассмотрении дела суды учитывали, что:
- контрагенты являлись действующими юридическими лицами и осуществляли реальную хозяйственную деятельность;
- отсутствовали доказательства управления их финансово-хозяйственной деятельностью со стороны налогоплательщика;
- не было доказано, что перечисление денежных средств преследовало цель последующего обналичивания;
- отсутствовали доказательства непроявления обществом должной осмотрительности;
- контрагенты не привлекались к ответственности за налоговые правонарушения.
Судебная практика в пользу налогового органа
В Постановлении АС Поволжского округа от 19.08.2022 № Ф06-21552/22 по делу № А12-27513/2021 суд пришел к выводу, что совокупность установленных фактов свидетельствовала об отсутствии оснований для признания соответствующих расходов и применения налоговых вычетов.
В Постановлении АС Северо-Западного округа от 26.11.2025 № Ф07-9878/25 по делу № А56-69493/2024 суд встал на сторону налогового органа.
В частности, было установлено:
- спорные контрагенты подконтрольны налогоплательщику;
- ЭЦП общества и контрагентов находились в общем помещении;
- сотрудники общества одновременно являлись работниками спорных контрагентов;
- был организован фиктивный документооборот;
- контрагенты фактически не участвовали в поставке товаров;
- импортные товары направлялись непосредственно заказчикам общества;
- контрагенты уплачивали налоги в минимальных размерах;
- в цепочке были выявлены противоречия в декларациях по НДС и налоговые разрывы.
2. Налоговые риски по консультационным услугам
Налоговая тщательно проверяет обоснованность затрат, уменьшающих налогооблагаемую базу.
Признаки риска:
- наличие нетипичных или крупных управленческих, консультационных и маркетинговых расходов;
- рост расходов при одновременном снижении выручки;
- систематические убытки компании на протяжении нескольких лет.
Судебная практика в пользу налогового органа
В Решении АС Владимирской области от 12.09.2025 по делу № А11-3687/2022 суд поддержал вывод налоговых органов о том, что консультационные расходы не были надлежащим образом подтверждены документально.
В представленных актах были отражены номер и дата, исполнитель, заказчик, наименование и стоимость услуг.
При этом налоговым органом было установлено:
- во всех актах использовалось одинаковое наименование услуг;
- расшифровки содержали идентичные услуги;
- в документах повторялась одна и та же ошибка;
- отсутствовали идентификационные данные лиц, подписавших расшифровки;
- невозможно было установить порядок формирования стоимости и фактический объем полученных услуг.
Для проверки реальности исполнения договора налоговым органом дополнительно были запрошены:
- отчеты;
- протоколы;
- табели рабочего времени;
- другие доказательства фактического исполнения договора.
Аналогичные выводы приводятся в Постановлении Девятого ААС от 05.06.2025 № 09АП-22993/25 по делу № А40-233627/2024 и Постановлении АС Северо-Кавказского округа от 04.09.2025 № Ф08-4395/25 по делу № А63-12398/2024.
Судебная практика в пользу налогоплательщика
В Постановлении АС Уральского округа от 25.11.2025 № Ф09-4815/25 по делу № А60-38896/2024 суды пришли к выводу о реальном характере консультационных услуг.
Суды приняли во внимание, что:
- исполнитель являлся реально действующим субъектом предпринимательской деятельности;
- оказывал аналогичные услуги другим независимым компаниям;
- его деятельность была самостоятельной;
- фактические взаимоотношения с заказчиком подтверждались перепиской и другими материалами.
3. Налоговые риски при работе с контрагентами
Статья 54.1 НК РФ устанавливает пределы уменьшения налоговой базы и суммы налога.
Поэтому качество проверки контрагента и доказательства реальности хозяйственной операции имеют для бизнеса принципиальное значение.
Признаки риска:
- контрагент зарегистрирован по адресу массовой регистрации;
- у него отсутствуют сотрудники, склад, транспорт или необходимые лицензии;
- договор подписан по доверенности неустановленным лицом.
Формальный сбор стандартного пакета документов — например, устава и выписки из ЕГРЮЛ — сам по себе не гарантирует защиту компании.
Судебная практика в пользу налогоплательщика
В Постановлении АС Поволжского округа от 12.02.2026 № Ф06-8232/25 по делу № А65-14024/2025 суд учел предпринятые налогоплательщиком меры по проверке контрагентов.
В частности:
- запрашивались документы, подтверждающие правоспособность и полномочия должностных лиц;
- анализировались сведения на сайте ФНС и в сервисе «Прозрачный бизнес»;
- проверялись арбитражные дела и сведения о банкротстве;
- анализировались исполнительные производства;
- проверялся реестр недобросовестных поставщиков.
Кроме того, представленные документы подтверждали фактическое получение товаров и их использование в хозяйственной деятельности.
Судебная практика в пользу налоговых органов
В Постановлении АС Московского округа от 21.04.2026 № Ф05-40/26 по делу № А40-251902/2024 налоговый орган ссылался на совокупность обстоятельств:
- отсутствие достаточного персонала и имущества;
- минимальную налоговую нагрузку и разрывы по НДС;
- отсутствие расходов, характерных для реальной предпринимательской деятельности;
- неподтверждение контрагентами хозяйственных операций;
- совпадение IP-адресов;
- отсутствие контрагента по месту осуществления операций;
- отсутствие фактических перевозок товаров в даты, указанные в документах.
Аналогичные обстоятельства рассматривались судами и в других спорах 2025–2026 годов.
4. Риски дробления бизнеса
Дроблением может быть признано формальное разделение единого бизнеса на несколько субъектов для получения необоснованной налоговой выгоды.
Наличие нескольких организаций или ИП само по себе не свидетельствует о нарушении. Значение имеет реальная экономическая самостоятельность участников и цель выбранной структуры.
Признаки риска:
- использование одного офиса, склада, сайта и сотрудников;
- использование одинаковых IP-адресов для банковских операций;
- единый бренд;
- формальное перераспределение клиентов;
- создание новых компаний непосредственно перед достижением лимитов действующего налогового режима.
Разделение бизнеса может привести к налоговым претензиям, если налоговый орган докажет, что основной целью структуры являлось получение необоснованной налоговой выгоды.
Судебная практика
В Постановлении Первого арбитражного апелляционного суда от 27.02.2026 № 01АП-8595/20 по делу № А38-7164/2020, подтвержденном кассацией, рассматривалась совокупность обстоятельств, свидетельствующих о фактической и экономической взаимозависимости участников.
Суды также исследовали возможность реального исполнения договоров, достоверность бухгалтерских документов и наличие источника для вычетов НДС.
Подробнее этот вопрос разобран в отдельном материале Correctiva — «Дробление бизнеса: признаки, риски и как снизить претензии ФНС».
5. Налоговые риски в первичных документах
Ошибки в первичных документах способны значительно осложнить подтверждение реальности хозяйственной операции и соответствующих расходов.
Признаки риска:
- товарно-транспортные накладные оформлены без номеров автомобилей или данных водителей;
- акты содержат общие формулировки вроде «услуги оказаны по договору»;
- подписи вызывают сомнения;
- отсутствуют дополнительные документы, подтверждающие фактическое выполнение операций.
К таким подтверждающим документам могут относиться:
- справки о работе техники;
- дефектные ведомости;
- журналы выполненных работ;
- табели рабочего времени;
- сертификаты;
- паспорта;
- документы о передаче площадок и технической документации.
Суды обращают внимание не только на формальное наличие первичных документов, но и на возможность подтвердить по ним реальность конкретной хозяйственной операции.
6. Расходы и зарплатные схемы
Отдельное внимание ФНС уделяет серым зарплатам и ситуациям, когда фактические трудовые отношения оформляются гражданско-правовыми договорами с самозанятыми или ИП.
Признаки риска:
- средняя зарплата в компании существенно отличается от ориентиров по региону и отрасли;
- массовое привлечение самозанятых;
- высокая экономическая зависимость исполнителя от одного заказчика;
- регулярное сотрудничество из месяца в месяц;
- наличие графика работы;
- использование имущества и оборудования заказчика;
- выполнение постоянной трудовой функции.
В Решении АС г. Москвы от 12.03.2026 по делу № А40-296681/2025 при анализе договоров налогоплательщика были выявлены признаки фактических трудовых отношений.
Среди них:
- выполнение трудовой функции;
- подконтрольность и подотчетность;
- установленный график;
- использование имущества заказчика;
- периодический характер выплат.
Что может сделать ФНС при выявлении налоговых нарушений
Если информационные системы и контрольные мероприятия ФНС выявляют значимые маркеры риска, налоговый орган может использовать различные инструменты налогового контроля.
В зависимости от обстоятельств возможны:
- информационные письма и вызовы для дачи пояснений;
- предложение уточнить налоговые обязательства;
- камеральные и выездные налоговые проверки;
- истребование документов;
- встречные проверки контрагентов;
- допросы сотрудников;
- доначисление налогов, пеней и штрафов;
- применение предусмотренных законодательством обеспечительных и иных мер.
Масштаб последствий зависит от характера нарушения, его размера, документов и обстоятельств конкретной ситуации.
Как проводится оценка налоговых рисков бизнеса
Чтобы выявлять проблемы раньше налоговой инспекции, компании целесообразно регулярно проводить внутреннюю оценку налоговых рисков.
1. Анализ критериев ФНС
Проверяется налоговая нагрузка, рентабельность, динамика расходов и доходов и другие показатели, используемые при самостоятельной оценке налоговых рисков.
2. Проверка контрагентов
Анализируются данные о партнерах, их финансовом состоянии, ресурсах, судебных спорах, блокировках счетов и других факторах.
Для этого могут использоваться как официальные ресурсы ФНС, так и профессиональные информационные системы.
3. Проверка досье контрагентов
Необходимо сохранять подтверждения того, почему компания выбрала конкретного поставщика или исполнителя:
- деловую переписку;
- сведения о ресурсах;
- коммерческие предложения;
- подтверждение полномочий;
- документы о реальном исполнении сделки.
4. Анализ оценки ФНС и других показателей бизнеса
Компания может использовать доступные инструменты ФНС и другие системы оценки для дополнительной проверки собственной организации и ее контрагентов.
Но автоматические показатели не заменяют профессионального анализа документов и фактической модели бизнеса.
Если необходимо проверить компанию комплексно, специалисты Correctiva проводят оценку налоговых рисков бизнеса с анализом учета, операций, контрагентов и потенциальных зон внимания ФНС.
Что делать компании после выявления налоговых рисков
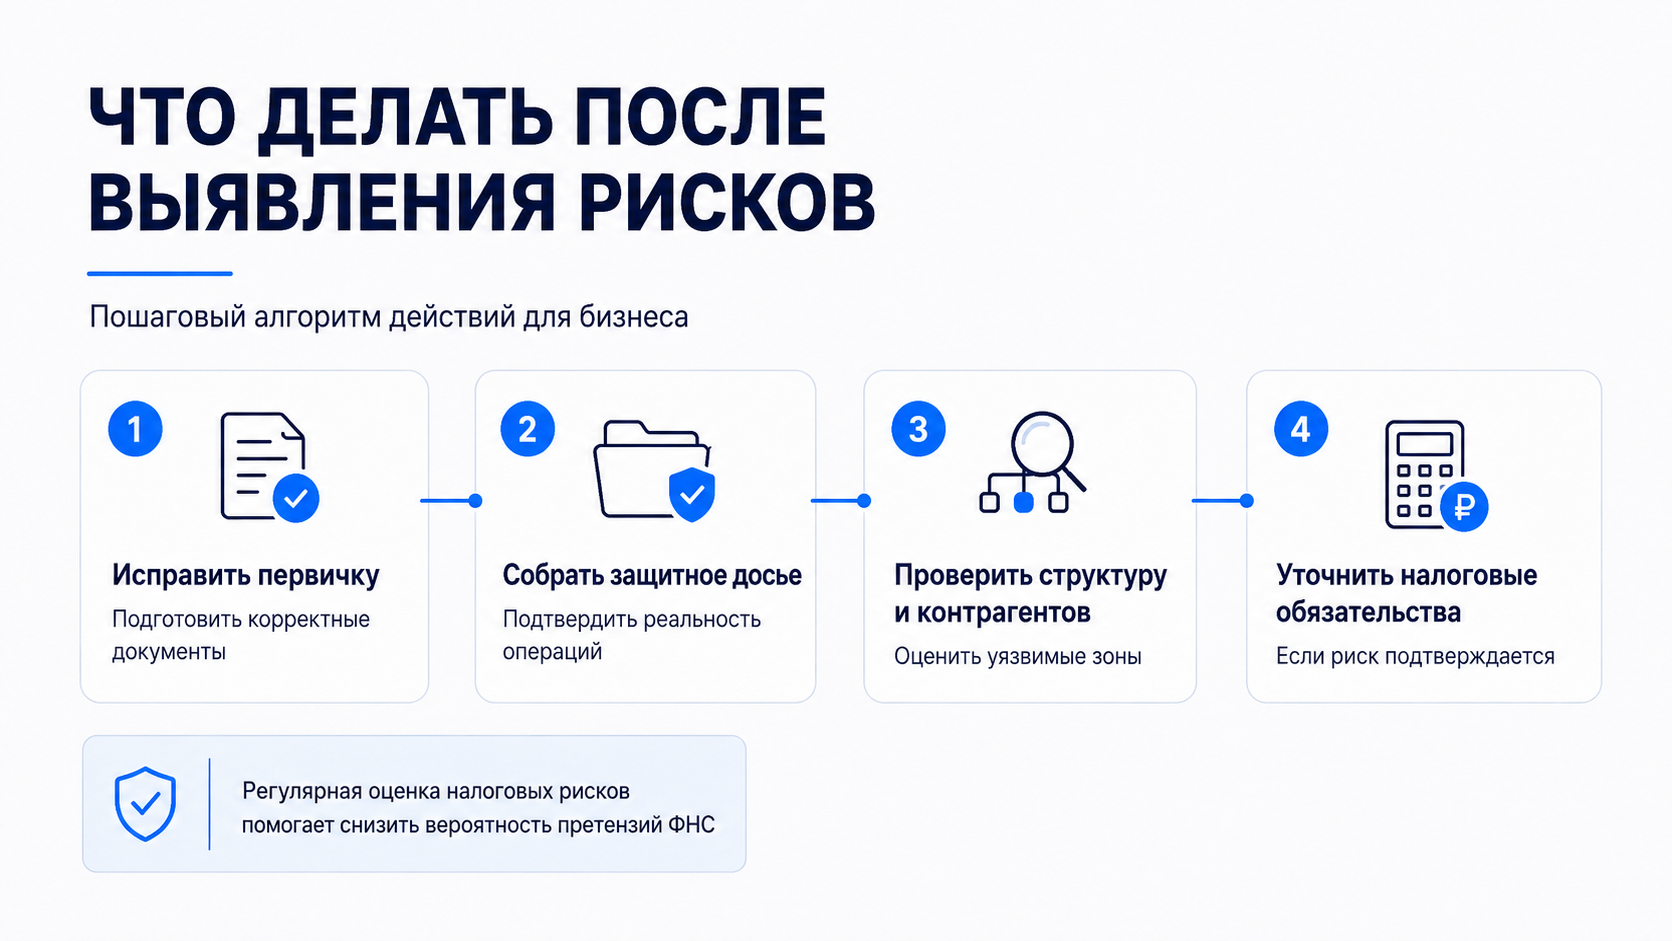
Если в ходе внутренней проверки обнаружены опасные зоны, дальнейшие действия зависят от характера выявленной проблемы.
1. Исправьте первичные документы
Если операция реальна, но в документах допущены ошибки, необходимо правильно оформить исправительные документы, спецификации, акты и другие подтверждения.
Если же у контрагента присутствуют признаки технической компании, одно лишь исправление документов не устраняет сам налоговый риск.
2. Соберите доказательства реальности сделки
Подтвердить фактическое выполнение операции могут:
- фотоотчеты;
- журналы въезда и выезда транспорта;
- пропуска на склад;
- отчеты по оказанным услугам;
- деловая переписка;
- иные документы, возникающие в процессе реальной хозяйственной деятельности.
Особое внимание стоит уделить документам, прямо предусмотренным условиями договора.
3. Оцените возможность применения налоговой амнистии при дроблении
Если в структуре бизнеса присутствуют признаки дробления, необходимо отдельно проверить возможность и условия применения предусмотренного законодательством механизма налоговой амнистии.
Решение должно приниматься с учетом конкретной структуры компании, проверяемых налоговых периодов и фактического поведения участников бизнеса.
4. При необходимости скорректируйте налоговую отчетность
Если выявлена подтвержденная ошибка в расчете налогов, необходимо оценить порядок ее исправления, необходимость представления уточненной декларации и уплаты недоимки и пеней.
Конкретный алгоритм зависит от обстоятельств нарушения и стадии взаимодействия компании с налоговым органом.
Резюме
Налоговая безопасность бизнеса — это не разовая акция, а постоянная система контроля.
Современные информационные системы позволяют ФНС сопоставлять все больше данных о деятельности компаний, поэтому выявлять налоговые риски желательно еще до возникновения официальных претензий.
Для снижения рисков:
- регулярно анализируйте налоговые показатели;
- проверяйте контрагентов;
- контролируйте качество первичных документов;
- оценивайте структуру бизнеса;
- проверяйте работу с самозанятыми и другими исполнителями;
- своевременно исправляйте выявленные ошибки;
- при необходимости привлекайте независимых аудиторов и налоговых специалистов.
Наши специалисты помогают выявлять потенциальные налоговые риски, анализировать корректность учетных и отчетных данных с учетом действующего законодательства и формировать рекомендации по устранению обнаруженных проблем.