Налоговый аудит перед проверкой ФНС: Что входит и зачем нужен
Налоговый аудит компании — это добровольная процедура. Её инициирует собственник или руководство, чтобы получить независимую оценку:
- корректности налогового учёта,
- полноты и правильности исчисления налоговых обязательств,
- устойчивости позиции перед контролирующими органами.
На практике значительная часть доначислений возникает не из-за умышленных схем, а из-за накопленных методических ошибок, неверных трактовок законодательства и упущений в документообороте. Именно поэтому налоговый аудит перед проверкой ФНС рассматривается как инструмент управления рисками.
Что такое налоговый аудит
Под налоговым аудитом понимается комплексная проверка того, как организация формирует налоговую базу, применяет льготы и спецрежимы, отражает операции в отчётности и выстраивает отношения с контрагентами. Цель — не просто зафиксировать ошибки, но и оценить их вероятные последствия, а также предложить пути устранения.
Потребность в аудите определяется самим бизнесом.
Почему аудит перед проверкой ФНС действительно важен
Разберём конкретные результаты, которые получает компания от аудита при подготовке к налоговой проверке.
1) Выявляются слабые места в документообороте
Аудиторы проверяют не только наличие договоров, актов и счетов-фактур, но и их содержание. Часто именно в содержательной части обнаруживаются уязвимости:
- отсутствие описания конкретных работ,
- признаки формального документооборота,
- расхождения в реквизитах,
- недостаточная детализация.
2) Обнаруживаются ошибки в исчислении налоговой базы
При сверке регистров налогового учёта с первичными документами очень часто обнаруживаются такие дефекты, как:
- неверное распределение доходов и расходов по периодам,
- некорректное применение ставок,
- неучтённые внереализационные доходы и т.п.
То есть аудиторы находят недочёты, которые могут привести к доначислениям, штрафам и пеням. Суммы могут оказаться немаленькими:
- штрафы в размере 20% от неуплаченной суммы,
- а при умысле — 40%,
- пени — 1/300 ставки ЦБ за каждый день просрочки.
Если ошибки своевременно исправить, то можно избежать внушительных сумм доначислений и штрафов.
3) Выявляются риски по вычетам НДС
Проверка налогового учёта в части НДС включает:
- анализ реальности операций,
- корректности периода вычета,
- обоснованности вычета,
- правильности раздельного учёта при наличии облагаемых и необлагаемых операций.
4) Выявляются скрытые резервы
Помимо поиска рисков, аудит может выявить скрытые резервы — например, случаи, когда компания имела право на льготу, но не воспользовалась ею.
5) Обнаруживаются необоснованные расходы
Аудиторы оценивают:
- деловую цель затрат,
- их документальную подтверждённость,
- экономическую оправданность.
Особое внимание уделяется услугам, аренде, маркетингу, консалтингу и управленческим платежам.
6) Выявляются фиктивные (нереальные) операции с контрагентами
Даже полный комплект документов не гарантирует защиты, если у налогового органа возникнут сомнения в фактическом исполнении сделки. Аудит помогает собрать доказательства реальности:
- кто выполнял работы,
- какие ресурсы использовались,
- как передавался результат и т.п.
7) Оценивается вероятность и размер потенциальных доначислений
На основе выявленных рисков аудиторы рассчитывают вероятные суммы доначислений, пеней и штрафов. Это позволяет заранее оценить масштаб проблемы и принять решение о корректировках.
История из нашей практики
Директор производственной компании, несмотря на определённые маркеры опасности, принял решение не проводить налоговый аудит.
«У нас хороший учёт, без ошибок», — уверял он собственников.
И действительно, бухгалтерская отчётность сдавалась вовремя, налоги уплачивались своевременно.
Однако, когда налоговая инспекция назначила выездную проверку, выяснилось, что:
- организация неверно применяла вычеты по НДС,
- допустила ошибки в учёте расходов на прибыль,
- неправильно квалифицировала несколько сделок с контрагентами.
Результат — доначисление 9 миллионов рублей налогов, плюс пени и штрафы. Общие финансовые потери предприятия составили более 11 миллионов.
Эту ситуацию можно было полностью предотвратить с помощью налогового аудита стоимостью около 800 тысяч рублей.
Налоговый аудит перед проверкой инспекции помогает подготовить сильную доказательную базу:
1) собрать дополнительные документы,
2) обосновать деловую цель и экономическую целесообразность сделок,
3) выявить и устранить противоречия.
Кроме того, качественно проведённая подготовка к налоговой проверке позволяет:
- чувствовать себя увереннее и спокойнее перед визитом инспекторов,
- снижает уровень стресса руководителя и бухгалтера.
Когда компании стоит провести налоговый аудит
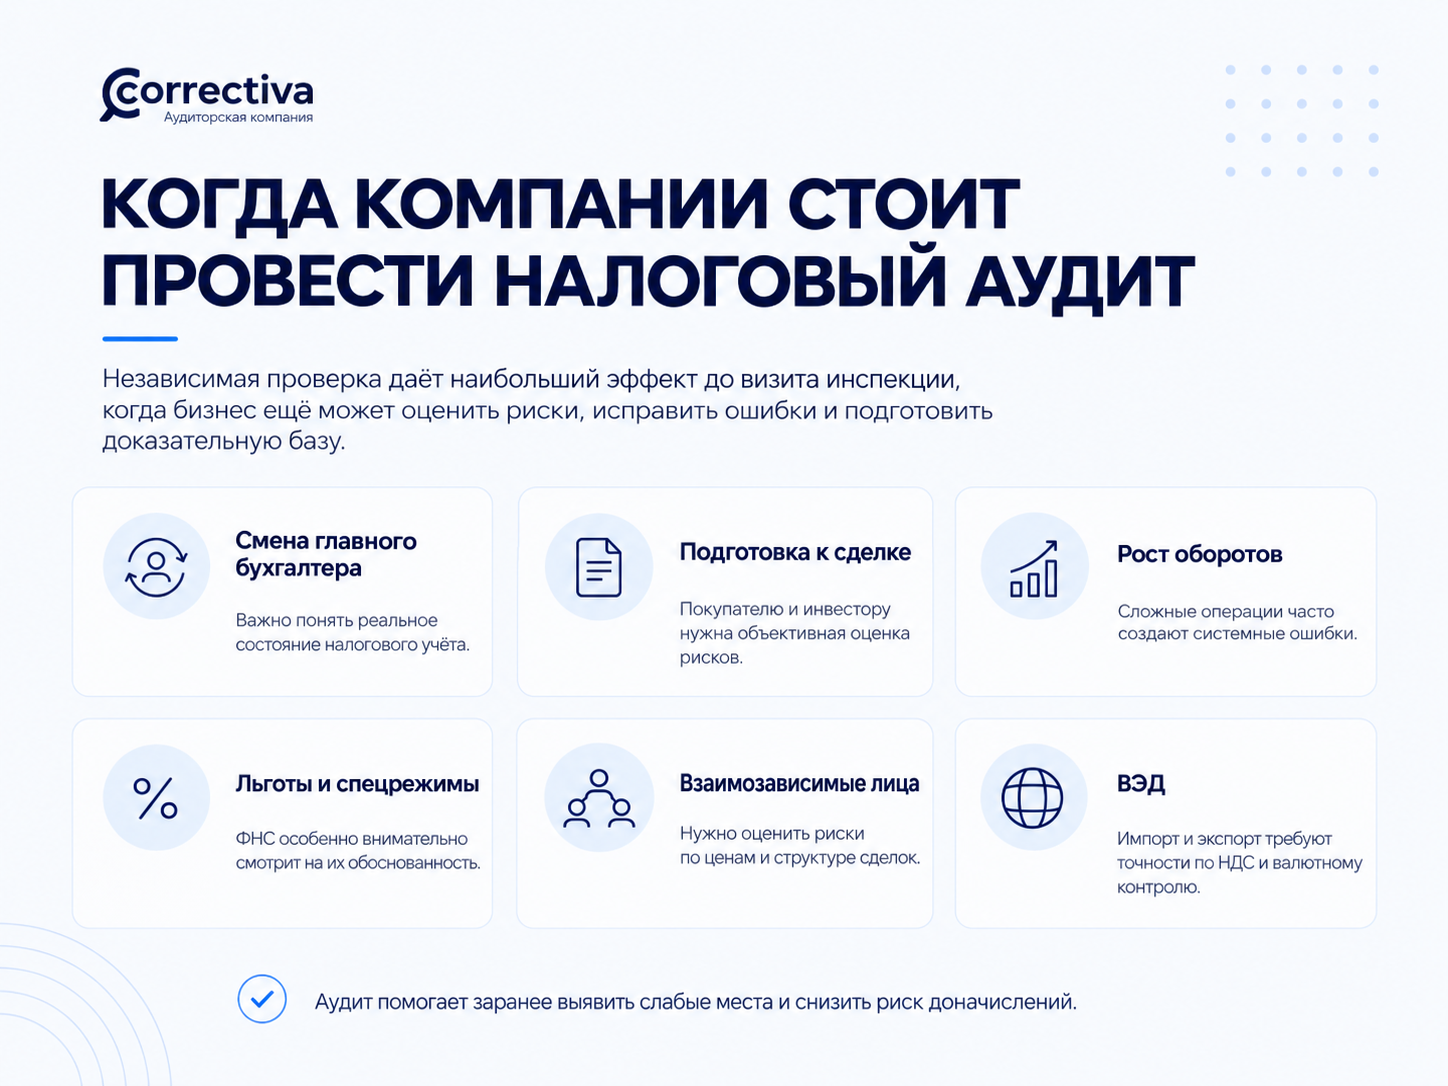
Существует ряд ситуаций, в которых независимая проверка налогового учёта даёт наибольший эффект.
1) Смена главного бухгалтера или финансового директора
Новый руководитель финансового блока должен понимать реальное состояние учёта, а не полагаться на заверения предшественника.
2) Подготовка к сделке купли-продажи бизнеса
Покупатель или инвестор заинтересован в объективной оценке долговой нагрузки и скрытых налоговых обязательств. Аудит становится частью комплексной проверки. На эту тему есть отличный фильм «Порочная страсть» с Ричардом Гиром. Посмотрите.
3) Резкий рост оборотов или усложнение операций
При масштабировании прежние методы учёта могут перестать справляться с объёмом и характером операций. Это приводит к системным ошибкам, которые накапливаются незаметно.
4) Использование налоговых льгот и специальных режимов
Обоснованность применения пониженных ставок и льгот — зона повышенного внимания ФНС. Аудит подтверждает правомерность их использования.
5) Сделки со взаимозависимыми лицами
Контроль трансфертного ценообразования требует особой тщательности. Аудиторы проверяют соответствие цен рыночному уровню и оценивают риски корректировок.
6) Внешнеэкономическая деятельность
Импорт и экспорт связаны с таможенными пошлинами, валютным контролем и подтверждением нулевой ставки НДС. Ошибки здесь стоят дорого.
Что проверяют аудиторы
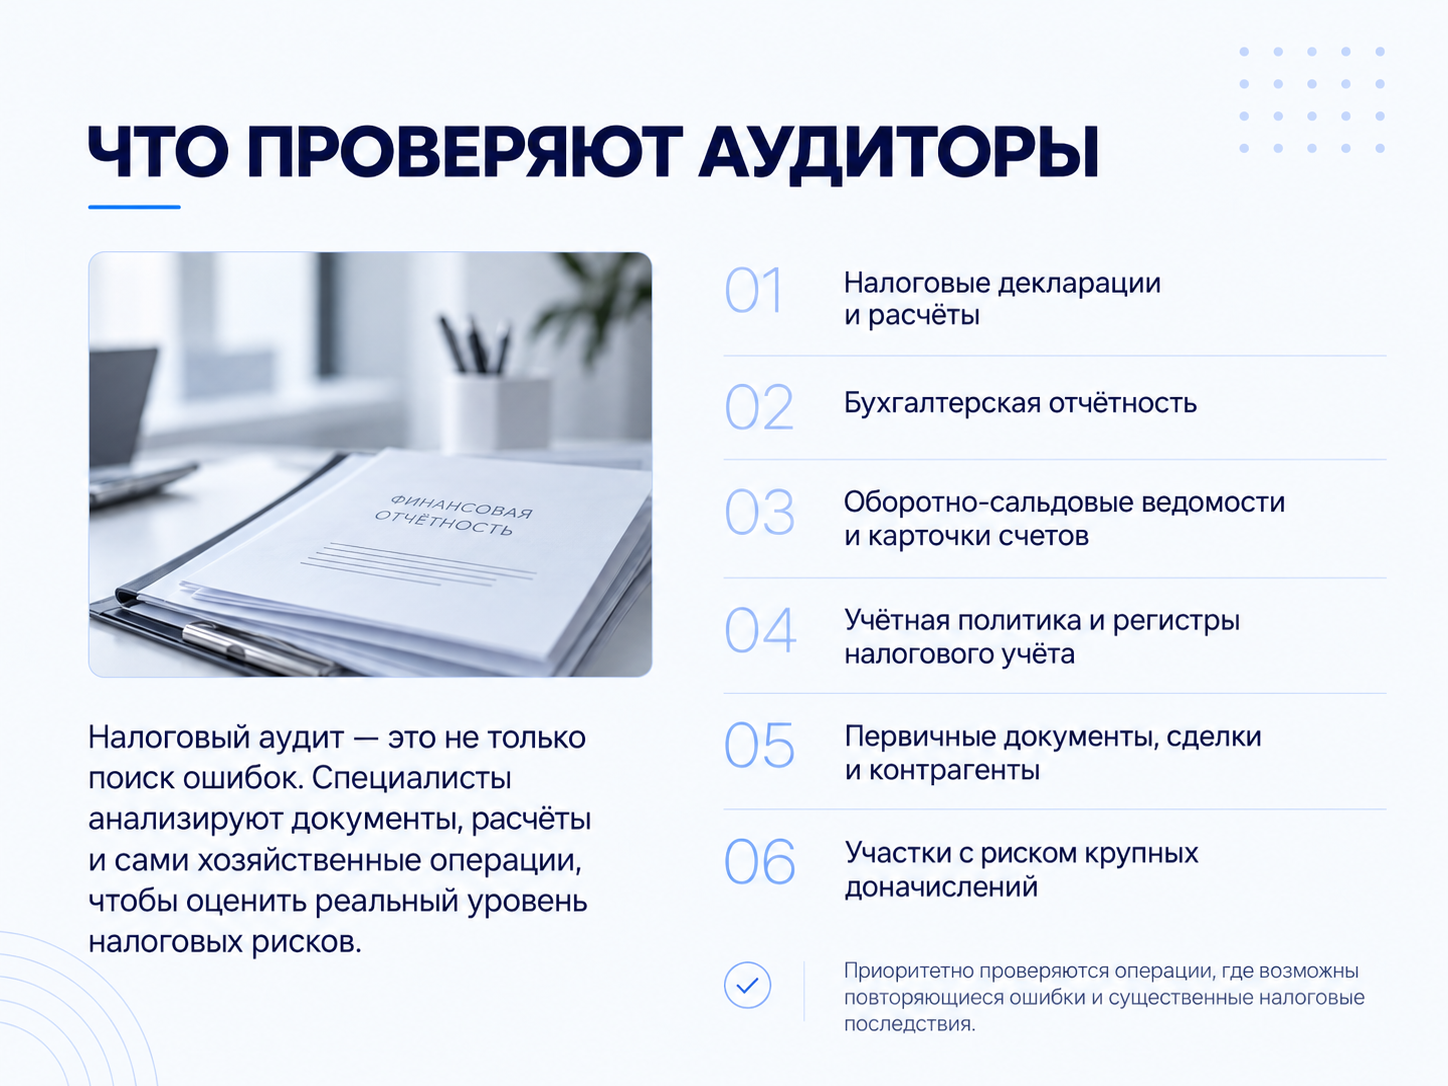
Для работы аудиторов формируется базовый пакет документов:
1)Налоговые декларации за проверяемый период;
2)Бухгалтерская отчётность, включая баланс и отчёт о финансовых результатах;
3)Оборотно-сальдовые ведомости и карточки счетов по ключевым участкам;
4)Учётная политика для целей бухгалтерского и налогового учёта;
5)Регистры налогового учёта и расчёты налоговой базы;
6)Кадровая документация.
Кроме того, аудиторы анализируют:
7)Отраслевые показатели.
8)Сделки, в том числе:
- первичные документы (договоры, акты и пр.),
- контрагентов,
- суть операций,
- их реальность,
- экономическую целесообразность,
соответствие законодательству.
Участки, где возможна крупная сумма доначислений или повторяемая ошибка, проверяются в первую очередь.
Что получает компания по итогам аудиторской проверки
Основной документ — письменный отчёт.
В отличие от аудиторского заключения при обязательном аудите, он предназначен для внутреннего использования.
В отчёт включаются:
1) Выявленные риски.
Ошибки описываются со ссылками на нормы законодательства и судебную практику.
2) Оценка последствий
Предоставляется детальный расчёт возможных доначислений, пеней и штрафов.
3) План исправлений
Даются рекомендации по восстановлению документов, изменению условий договоров и корректировке учёта
4) Оценка налоговых резервов
Выявляются переплаты и неиспользованные законные льготы. Предлагается план по их использованию.
Чем налоговый аудит отличается от бухгалтерского аудита
Цель бухгалтерского аудита — подтвердить бухгалтерскую отчётность, то есть оценить:
- насколько достоверно бухгалтерская отчётность отражает реальное финансовое положение компании,
- соответствует ли ведение учёта законодательным нормам.
В зависимости от конкретной ситуации в компании мы рекомендуем проводить бухгалтерский аудит:
1) Ежеквартально — если нет полной уверенности в том, что сам учёт является корректным, например, в случае если сменился главный бухгалтер, а в качестве работы нового сотрудника ещё нет полной уверенности.
2) Ежегодно — если вы полностью уверены в учёте, так как в ФНС сдаются годовые формы бухгалтерской отчётности.
Налоговый аудит ориентирован на выявление рисков, которые могут привести к доначислениям, штрафам и пеням, а также на поиск и оценку налоговых резервов.
Мы рекомендуем проводить налоговый аудит:
1) Ежеквартально – перед сдачей отчётности, в частности, перед сдачей деклараций по НДС или по налогу на прибыль. Это особенно важно, если у вас есть сомнения в операциях по сделкам. Так вы сможете выявить и исключить ошибки до того, как их обнаружат контролирующие органы.
2) По мере необходимости, в профилактических целях, например, в случаях:
- появления рисков выездной проверки,
- приобретения активов,
- смены руководства.
Заключение
Налоговый аудит перед проверкой ФНС — не разовая процедура, а элемент системы управления рисками.
Компании, которые проводят его регулярно или при существенных изменениях структуры бизнеса, формируют устойчивую защиту от доначислений.
Кроме того, аудит помогает генеральному директору и главному бухгалтеру снизить риски субсидиарной ответственности за счёт должной осмотрительности.
Правовая база (ст. 54.1, 81, 89, 100, 122 Налогового Кодекса РФ) предоставляет достаточно инструментов для легального снижения налоговых потерь при условии профессионального применения.