Резерв на выплату выходных пособий: расчёт и учёт по ПБУ 8/2010
Резерв на выплату выходных пособий позволяет компании заранее признать предполагаемые обязательства перед сотрудниками и корректно отразить их в бухгалтерском учёте. Это не только учётный механизм, но и инструмент финансового планирования и управления рисками, который помогает прогнозировать будущие расходы, поддерживать ликвидность и повышать достоверность финансовой отчётности.
В статье разберём, зачем компании формировать такое оценочное обязательство, какие данные нужны для расчёта, как закрепить подход в учётной политике и как регулярно пересматривать величину резерва.
В статье:
- роль резерва в финансовом планировании;
- случаи, когда он особенно важен;
- пошаговый подход к расчёту;
- практический пример;
- требования к учётной политике;
- ответы на частые вопросы.
Что такое резерв на выплату выходных пособий и зачем он нужен
В бухгалтерском учёте оценочные обязательства регулируются ПБУ 8/2010 «Оценочные обязательства, условные обязательства и условные активы».
Конкретный порядок признания и определения величины обязательства организация закрепляет в своей учётной политике с учётом применимых стандартов и особенностей деятельности.
Резерв на выплату выходного пособия при увольнении позволяет заранее учесть ожидаемые обязательства перед работниками. Его формирование помогает распределять расходы по отчётным периодам и снижать риск резкой финансовой нагрузки в момент фактических выплат.
С точки зрения финансового планирования резерв даёт более точное понимание будущих затрат на персонал. Компания может заранее оценить потенциальные выплаты, включить их в бюджет и учитывать при планировании денежных потоков. Особенно это важно при реструктуризации, сезонной занятости, высокой текучести кадров или ожидаемом сокращении отдельных функций.
С позиции управления рисками корректно рассчитанное оценочное обязательство помогает заранее увидеть потенциальную нагрузку на бизнес и повысить прозрачность отчётности для собственников, инвесторов и аудиторов.
Важно: формирование резерва в бухгалтерском учёте не означает, что компания обязана физически отложить соответствующую сумму на отдельном банковском счёте. Это оценка ожидаемого обязательства, которая должна быть обоснована и регулярно пересматриваться.
Преимущества формирования резерва на выплату выходных пособий
- Ликвидность и планирование. Предварительная оценка обязательства помогает планировать денежные потоки и избегать неожиданных нагрузок в период реорганизации или сокращения штата.
- Стратегическое управление персоналом. Руководство заранее видит возможную стоимость кадровых решений и может учитывать её при планировании численности и графика изменений.
- Прозрачность и доверие. Обоснованный расчёт повышает качество финансовой отчётности и делает будущие обязательства понятнее для собственников, аудиторов, инвесторов и других пользователей отчётности.
- Соответствие учётным требованиям. Закреплённый порядок расчёта помогает применять единый подход и подтверждать логику формирования оценочного обязательства.
- Управление рисками. Регулярный пересмотр предпосылок позволяет своевременно учитывать изменения в планах компании, уровне выплат и сроках возникновения обязательств.
Когда формируется резерв на выплату выходных пособий
Необходимость признания оценочного обязательства определяется не одним формальным признаком, а конкретными обстоятельствами и требованиями применимых стандартов.
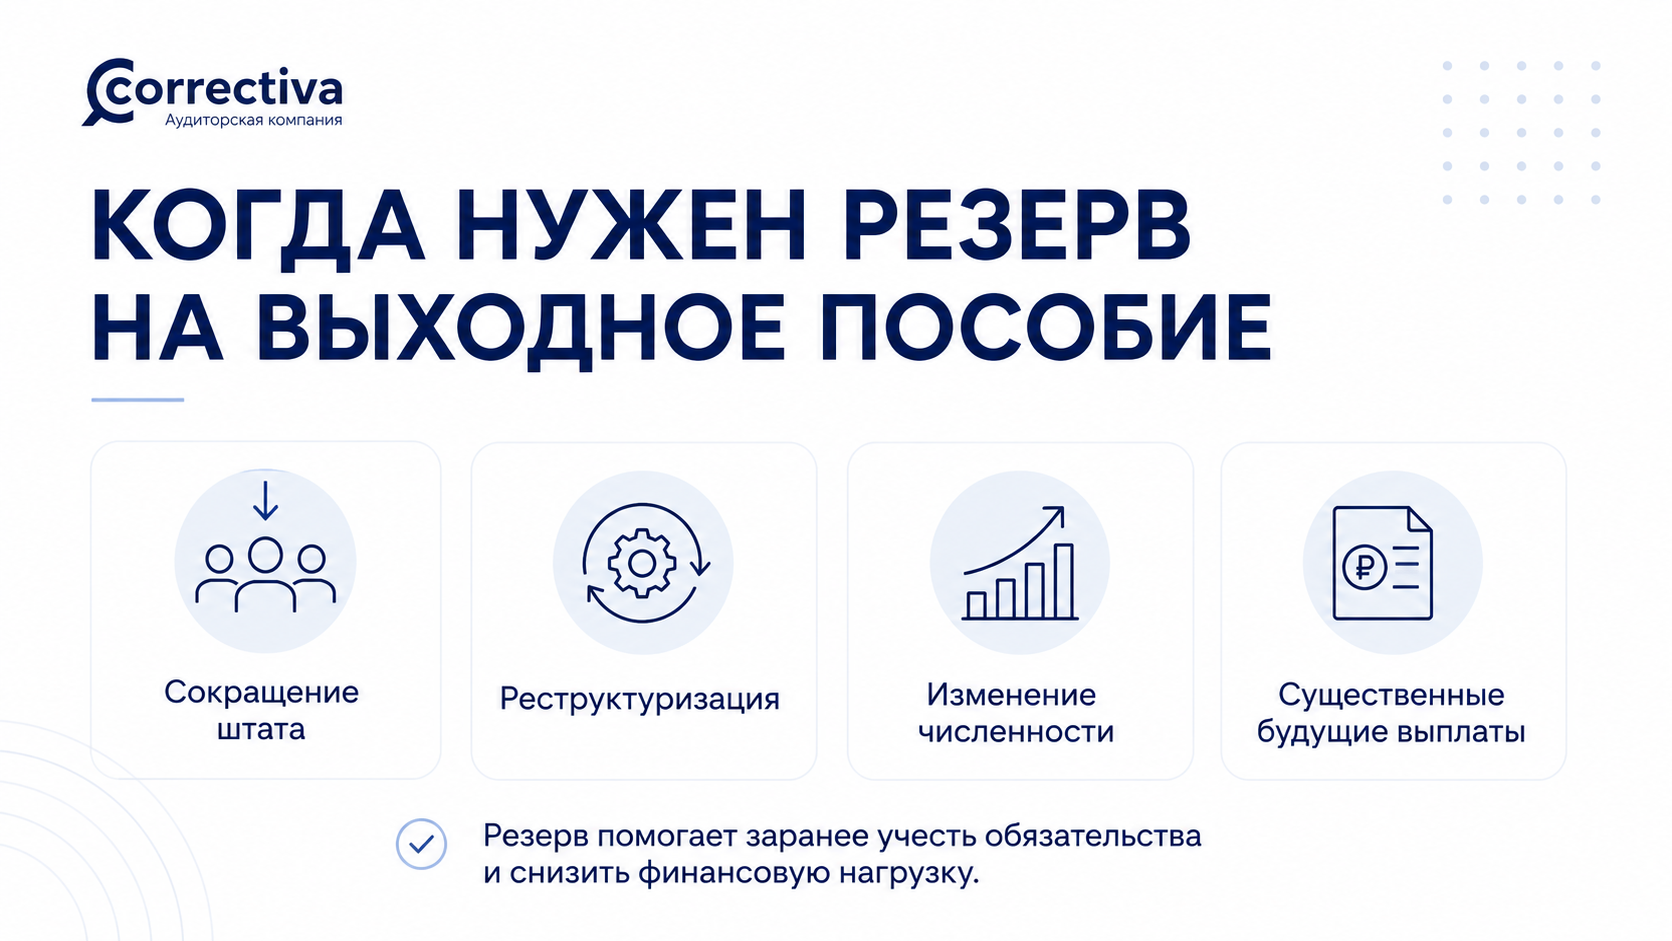
Особое внимание стоит уделить расчёту, если:
- компания планирует реструктуризацию или сокращение отдельных подразделений;
- ожидаются значительные выплаты сотрудникам при увольнении;
- есть сезонные или цикличные изменения численности персонала;
- финансовый план чувствителен к резким выплатам и риску кассового разрыва;
- в компании идёт автоматизация, реорганизация функций или ротация специалистов;
- объём и сроки будущих выплат могут существенно повлиять на отчётность.
Как рассчитать резерв на выходное пособие: пошаговая инструкция
Ниже приведён общий подход. Точная методика зависит от условий возникновения обязательства, учётной политики компании и применимых норм.
Для существенных сумм расчёт рекомендуется согласовать с бухгалтером, аудитором или внешним консультантом.
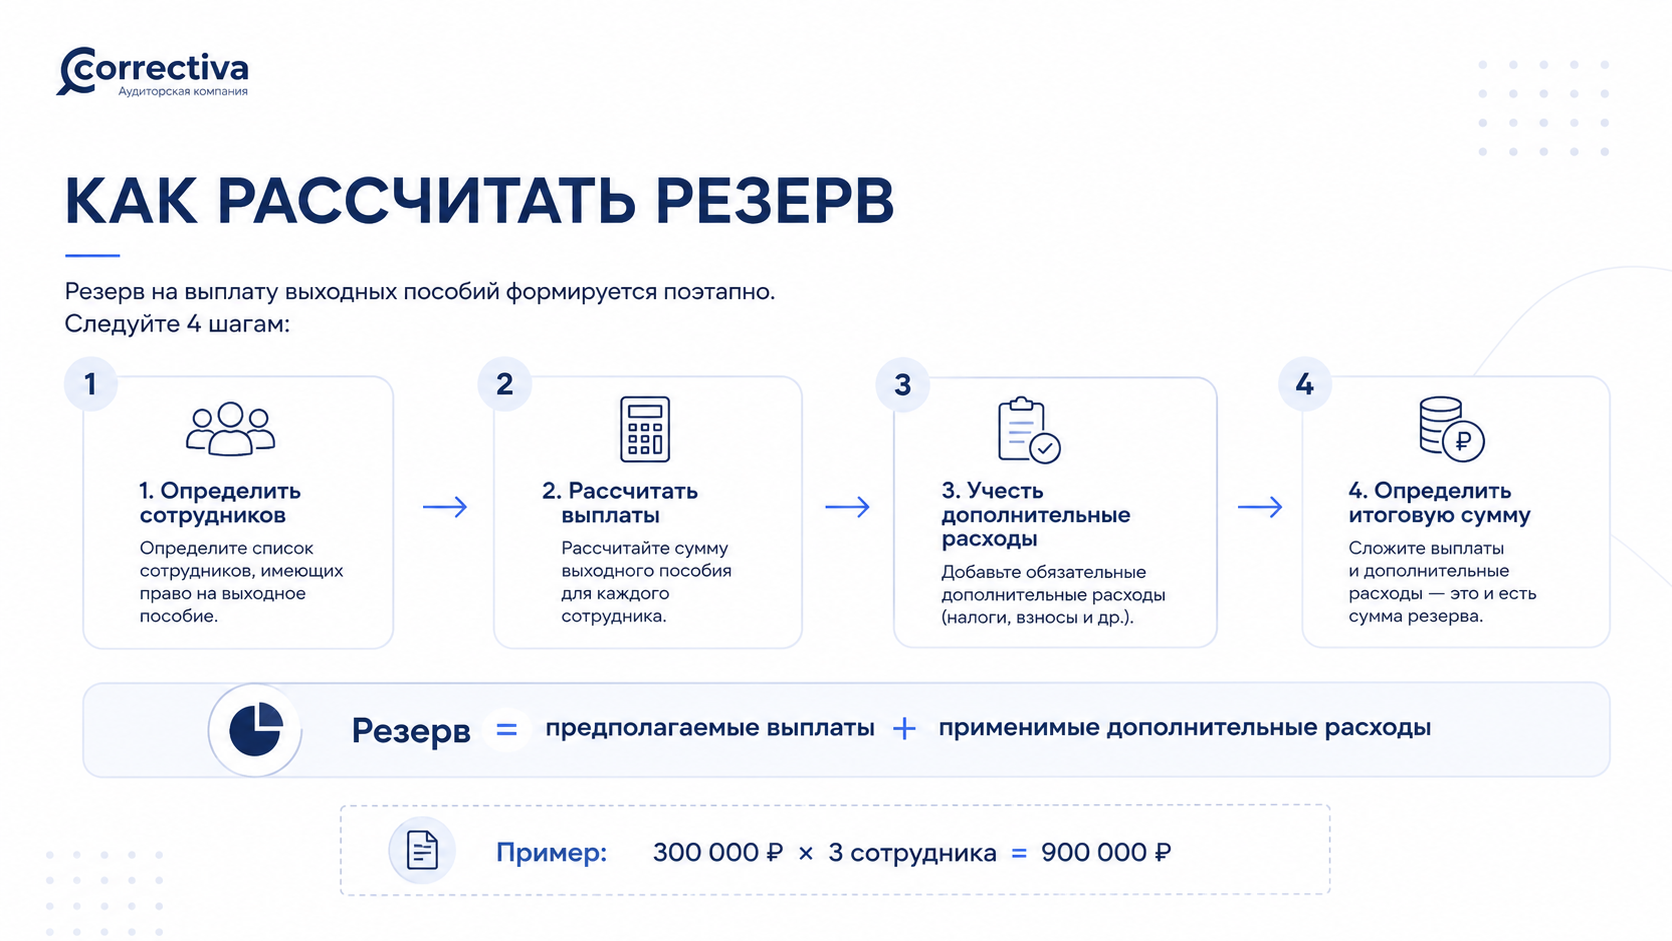
Шаг 1. Определить основание и собрать вводные данные
Необходимо определить:
- перечень сотрудников или групп сотрудников, по которым может возникнуть обязательство;
- размер заработка и данные, необходимые для расчёта предполагаемой выплаты;
- условия и предполагаемый размер выходного пособия и иных компенсаций;
- вероятность возникновения обязательства;
- дополнительные расходы работодателя, если они применимы к конкретному виду выплаты;
- предполагаемые сроки выплат и необходимость дисконтирования, если обязательство является долгосрочным.
Шаг 2. Рассчитать предполагаемую величину обязательства
В упрощённом виде расчёт начинается с определения ожидаемого размера выплаты по каждому сотруднику или группе сотрудников.
При необходимости используется средний заработок, количество оплачиваемых дней или месяцев и другие показатели, предусмотренные конкретной ситуацией.
Упрощённая логика расчёта:
Ожидаемая выплата × вероятность возникновения обязательства + применимые дополнительные расходы работодателя.
Конкретная формула должна соответствовать учётной политике и фактическим условиям обязательства.
Если решение об увольнении уже принято и обязательство практически определено, оценка вероятности будет отличаться от ситуации, когда компания рассчитывает общий риск по группе сотрудников. Поэтому коэффициент вероятности нельзя применять формально — он должен иметь понятное экономическое обоснование.
Шаг 3. Включить резерв в учёт и финансовое планирование
- Отразить признанное оценочное обязательство в бухгалтерском учёте.
- Учесть его при планировании бюджета и ликвидности.
- Обеспечить согласованность расчёта с показателями финансовой отчётности и пояснениями к ней.
- Определить периодичность пересмотра расчёта и перечень исходных данных.
Шаг 4. Регулярно пересматривать резерв
- Сопоставлять фактические выплаты с ранее признанным обязательством.
- Обновлять расчёт при изменении численности, планов сокращения, ставок и иных предпосылок.
- Проверять корректность остатка на отчётную дату.
- Документировать существенные изменения исходных данных и допущений.
Резерв на выходное пособие в учётной политике
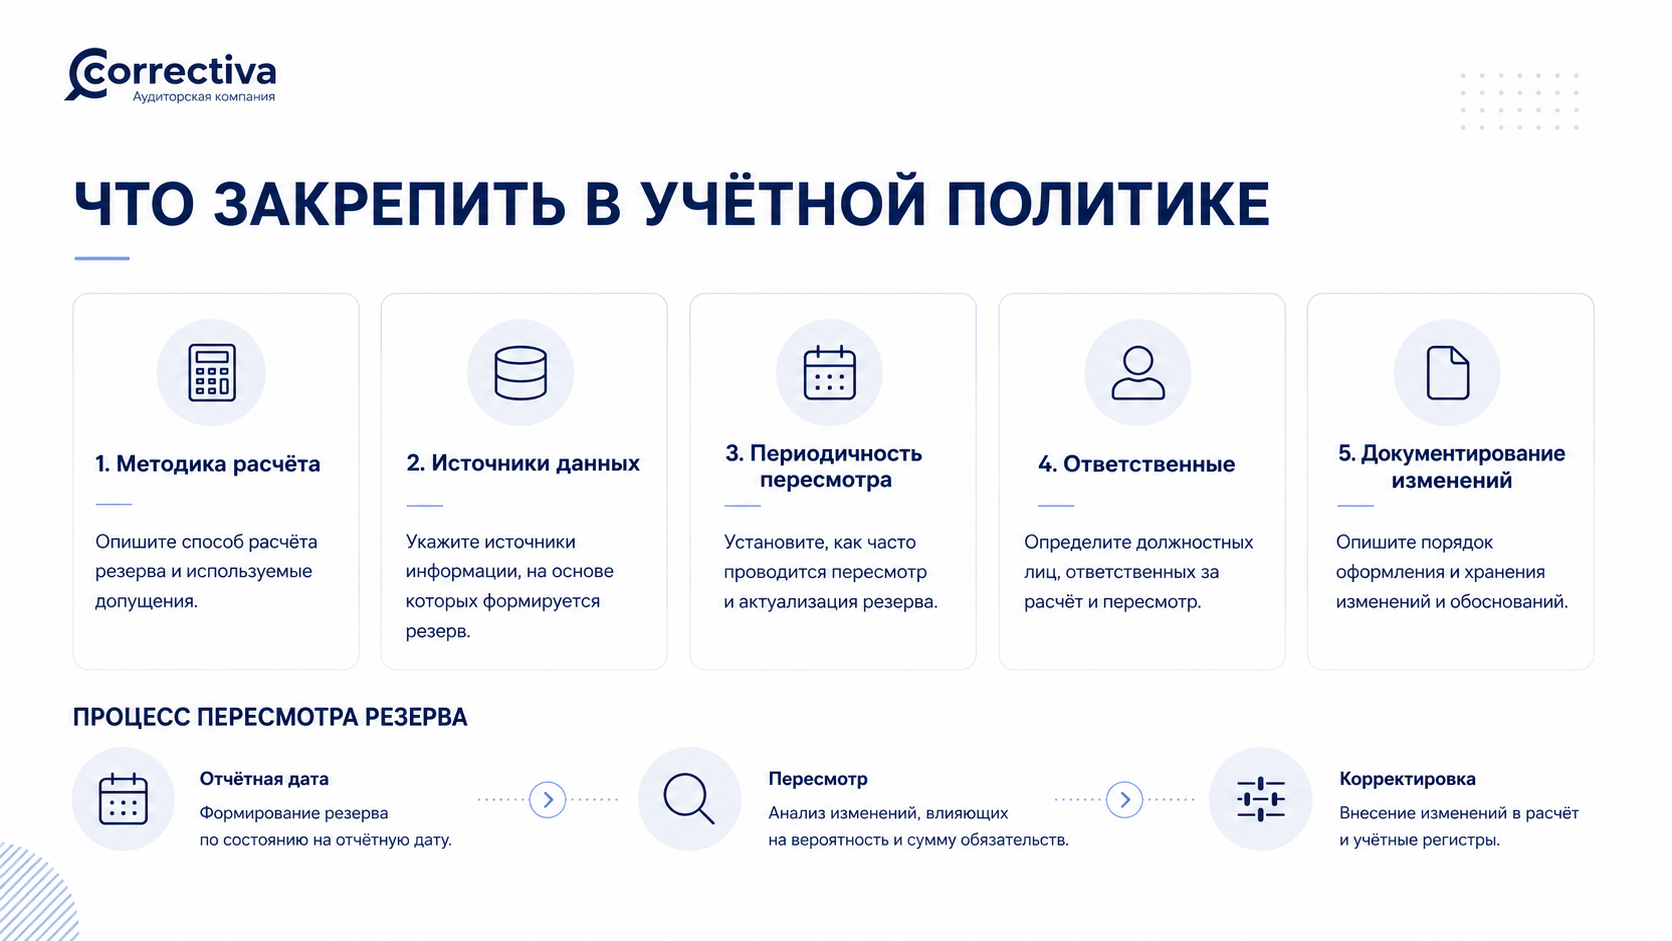
Порядок признания и расчёта оценочного обязательства целесообразно закрепить в учётной политике организации.
В документе стоит определить:
- используемую методику;
- источники исходных данных;
- периодичность пересмотра оценки;
- ответственных за подготовку расчёта.
Выбранный подход должен применяться последовательно и позволять обосновать величину обязательства на отчётную дату.
Если предпосылки существенно меняются, расчёт необходимо пересмотреть и документально зафиксировать причины корректировки.
Практические советы по расчёту и учёту резерва
- Учитывайте все составляющие ожидаемой выплаты и дополнительные расходы, которые действительно относятся к конкретному обязательству.
- Разделяйте краткосрочную и долгосрочную часть обязательства, если этого требуют сроки выплат и учётная политика.
- Регулярно пересматривайте исходные данные: планы сокращений, уровень заработной платы, сроки и вероятность выплат.
- Используйте единый шаблон расчёта с прозрачными формулами и зафиксированными источниками данных.
- Автоматизируйте сбор исходных данных, если расчёт охватывает значительное количество сотрудников.
- Для существенных или нестандартных расчётов проводите независимую проверку.
Если расчёт существенно влияет на отчётность или вызывает сомнения, инициативный аудит поможет независимо проверить методику, исходные данные и корректность отражения обязательства.
Пример расчёта резерва на выходное пособие
Рассмотрим условный пример только для иллюстрации логики расчёта.
Компания ожидает выплату выходного пособия трём сотрудникам.
Для упрощения примера предполагаем, что ожидаемая выплата по каждому сотруднику составляет 300 000 руб., вероятность возникновения обязательства — 100%, а дополнительные расходы работодателя, относимые к этой выплате в конкретной ситуации, составляют 25%.
Оценочная величина обязательства по одному сотруднику:
300 000 × 1,25 = 375 000 руб.
Общая расчётная величина обязательства по трём сотрудникам:
375 000 × 3 = 1 125 000 руб.
Обратите внимание: пример упрощён. В реальном расчёте необходимо учитывать фактические условия выплат, вероятность возникновения обязательства, применимые взносы и налоги, сроки исполнения и, при необходимости, дисконтирование.
Частые вопросы о резерве на выходные пособия
Нужно ли создавать резерв на выплату выходного пособия?
Необходимость признания оценочного обязательства определяется требованиями ПБУ 8/2010 и фактическими обстоятельствами компании. Важно оценить наличие существующего обязательства, вероятность выбытия ресурсов и возможность обоснованно определить его величину.
Как учитывать резерв на выходное пособие в бухгалтерском учёте?
Методика отражения должна соответствовать применимым стандартам и учётной политике организации. Расчёт и его изменения необходимо документировать так, чтобы величина обязательства была обоснована на отчётную дату.
Нужно ли прописывать порядок расчёта в учётной политике?
Да, компании важно закрепить применяемую методику, исходные данные, периодичность пересмотра и порядок документирования расчёта. Это делает учёт последовательным и понятным для пользователей отчётности и аудиторов.
Как часто нужно пересматривать величину резерва?
Расчёт следует пересматривать на отчётные даты и при существенном изменении исходных предпосылок: состава сотрудников, планов реструктуризации, размера выплат, сроков или вероятности возникновения обязательства.
Когда нужна помощь внешнего специалиста?
Она особенно полезна при существенных суммах, нестандартных условиях выплат, реструктуризации, долгосрочных обязательствах или если методика расчёта впервые внедряется в компании.
Резерв на выходные пособия: что важно учесть
Резерв на выплату выходных пособий — это не только бухгалтерская формальность, а инструмент, который помогает компании заранее учитывать будущие обязательства, планировать денежные потоки и повышать прозрачность отчётности.
Ключевое условие — обоснованная методика расчёта, закреплённая в учётной политике, и регулярный пересмотр исходных предпосылок.
Если методика расчёта нестандартная или требуется определить порядок отражения обязательства в учёте, специалисты Correctiva могут помочь в рамках консультационных услуг и проверить расчёт с учётом особенностей вашей компании.